Klasa średnia po polsku: aspiracja z kalkulatorem w ręku
Badanie opinii publicznej o tym, kto dziś czuje się klasą średnią w Polsce, co tę klasę definiuje i czego najbardziej boi się w domowym budżecie.
Nie wystarczy „należeć”. Trzeba jeszcze to udźwignąć
W wyszukiwarkach temat może brzmieć sucho: „klasa średnia badanie opinii publicznej”. W rzeczywistości za tą frazą kryje się jedna z najciekawszych opowieści o Polsce 2026 roku: opowieść o grupie, która nie tyle celebruje awans, ile codziennie sprawdza, czy jeszcze ją na ten awans stać. Najnowsze wyniki pokazują, że poczucie przynależności do klasy średniej jest w Polsce kruche, warunkowe i mocno związane z cenami, ratami oraz zapasem gotówki na gorszy miesiąc.
Za przedstawicieli klasy średniej uważa się łącznie 39% badanych, ale tylko 14% mówi o tym bez wahania: „tak, zdecydowanie”, bo ma stabilną pracę, mieszkanie i odłożone oszczędności. Kolejne 25% odpowiada: „tak, ale coraz trudniej to utrzymać”. To ważna różnica. Klasa średnia w tym badaniu opinii publicznej nie wygląda jak wygodna kanapa, lecz raczej jak krzesło, na którym trzeba cały czas utrzymywać równowagę. Równocześnie 22% respondentów mówi, że kiedyś czuło się klasą średnią, ale dziś nie jest już tego pewne, a 27% odrzuca tę etykietę, bo zarabia zbyt mało. Dla 12% sama nazwa niewiele znaczy.
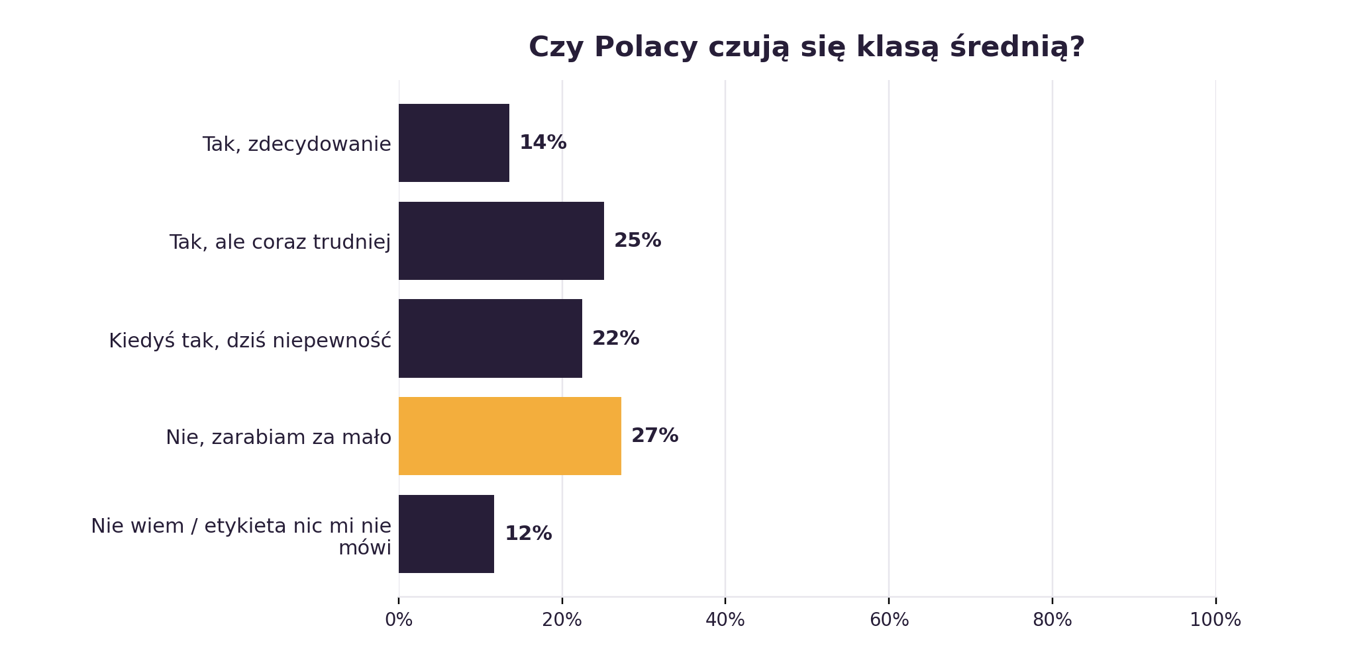 Wykres 1. Samoidentyfikacja z klasą średnią (ogół badanych).
Najmocniejszy kontrast widać między wielkimi miastami a resztą kraju. W dużych ośrodkach 23% badanych zdecydowanie zalicza się do klasy średniej, czyli wyraźnie więcej niż średnio w populacji. Jednocześnie właśnie tam aż 33% mówi: „kiedyś tak, dziś nie jestem już pewien/pewna”. Duże miasto daje więc poczucie awansu, ale też szybciej wystawia rachunek. Po drugiej stronie są małe miasta i wsie: odpowiednio 30% i 30% mieszkańców uważa, że zarabia za mało, by należeć do klasy średniej. W dużych miastach taki pogląd deklaruje tylko 12% badanych.
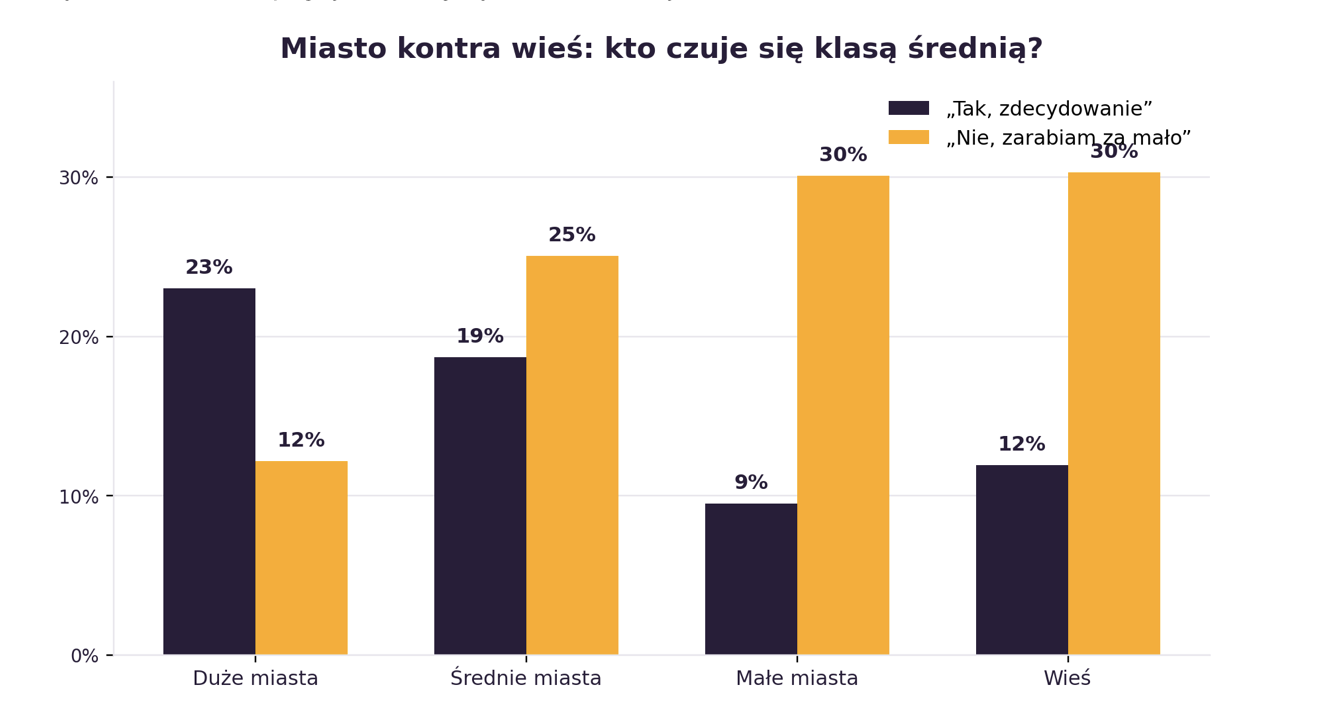 Wykres 2. Różnice między typami miejscowości.
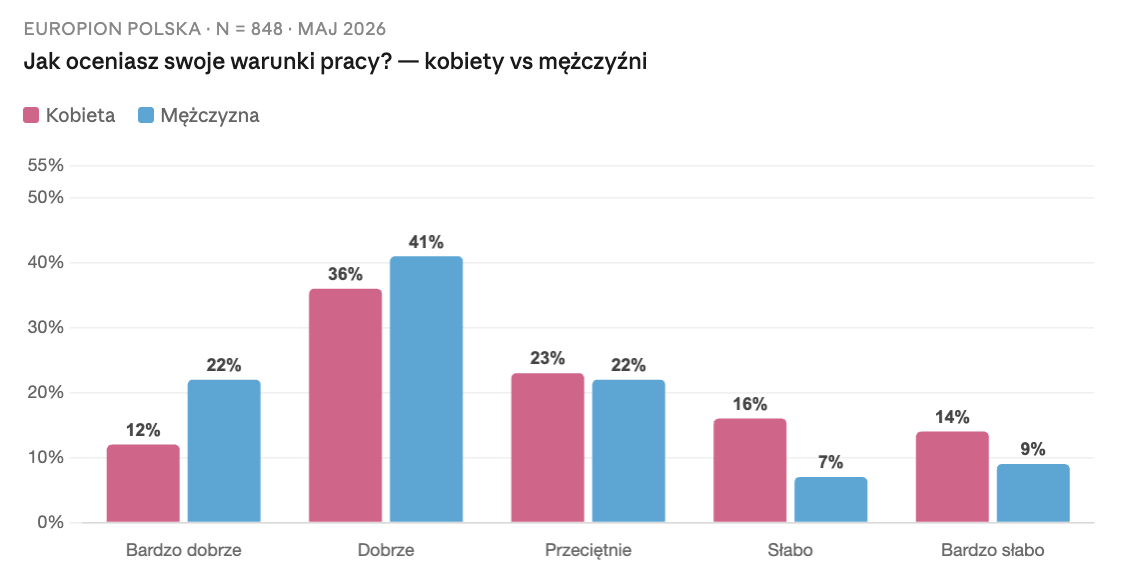
Różnice widać również między kobietami i mężczyznami. Mężczyźni częściej mówią „tak, zdecydowanie” – 17% wobec 10% kobiet. Kobiety częściej odpowiadają natomiast, że zarabiają za mało, by należeć do klasy średniej: 30% wobec 24% mężczyzn. To nie jest tylko niuans językowy, ale sygnał, że poczucie finansowej stabilności ma w Polsce także wymiar płciowy.
Poduszka finansowa wygrywa z prestiżem
Gdy badanych zapytano, co najbardziej definiuje klasę średnią w Polsce w 2026 roku, najczęściej nie wybierali ani dyplomu, ani stylu życia, ani nawet samego mieszkania. Najważniejsza okazała się stabilność finansowa rozumiana jako poduszka na co najmniej sześć miesięcy bez pracy. Wskazało ją 37% badanych. Wysokość dochodów – konkretna kwota netto miesięcznie – znalazła się na drugim miejscu z wynikiem 30%. Własne mieszkanie lub dom wybrało 17%, styl życia, czyli podróże, kultura, restauracje czy edukacja dzieci, 10%, a wyższe wykształcenie i wykonywany zawód zaledwie 6%.
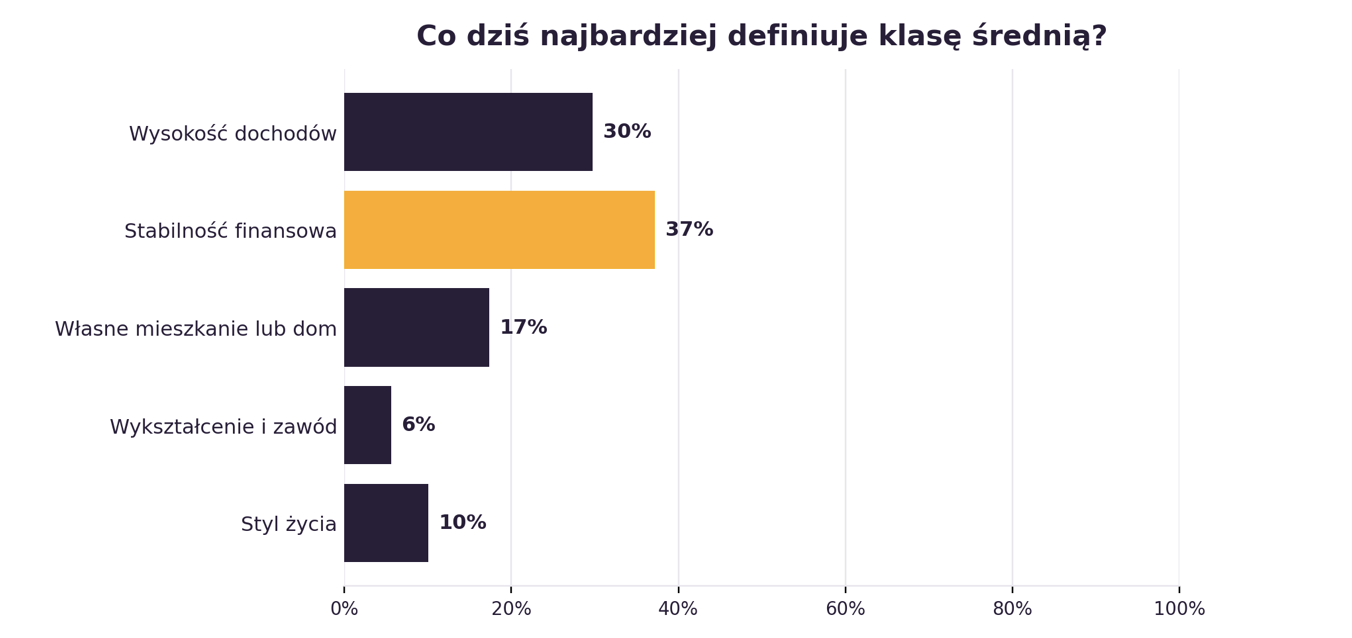
Wykres 3. Co najmocniej definiuje klasę średnią.
To bardzo współczesna definicja klasy średniej: mniej symboli statusu, więcej odporności. Respondenci mówią w praktyce, że klasą średnią jest ten, kto potrafi przetrwać finansowy wstrząs, a niekoniecznie ten, kto ma wizytówkę z dobrym stanowiskiem. Wśród osób z wyższym wykształceniem aż 46% wskazuje poduszkę finansową, a w dużych miastach robi to 53%. Jeszcze ciekawszy jest wynik najmłodszych. W grupie 16-29 lat 35% wskazuje stabilność finansową, ale aż 29% nadal patrzy na klasę średnią przez pryzmat dochodu. Młodsi respondenci wydają się więc bardziej nastawieni na wejście do gry, starsi – na zabezpieczenie się przed jej przegraniem.
Polityczne sympatie także układają się w ciekawe wzory. Wśród wyborców KO 53% definiuje klasę średnią przez poduszkę finansową, podczas gdy wśród wyborców PiS robi to 26%. Wyborcy Lewicy najczęściej spośród analizowanych grup partyjnych wskazują własne mieszkanie lub dom – 28%. Z kolei wyborcy Konfederacji także ponadprzeciętnie często wybierają mieszkanie lub dom, 27%. Te różnice sugerują, że klasa średnia nie jest jednym wspólnym wyobrażeniem. Dla jednych jest buforem bezpieczeństwa, dla innych progiem majątkowym, a dla jeszcze innych realnym dostępem do własnego lokum.
Rok bez poprawy, rok z presją
Pytanie o zmianę stabilności finansowej w porównaniu z poprzednim rokiem pokazuje, dlaczego słowo „średnia” coraz mniej kojarzy się ze spokojem. Tylko 11% badanych mówi, że ich sytuacja jest lepsza, bo zarabiają więcej i czują się bezpieczniej. Największa grupa, 34%, deklaruje brak zmian: „trzymam się, ale bez poprawy”. Jednocześnie 30% wskazuje pogorszenie, bo koszty rosną, a wynagrodzenie nie nadąża, a kolejne 18% mówi o sytuacji znacznie gorszej i utracie poczucia bezpieczeństwa. Łącznie 48% badanych widzi pogorszenie swojej stabilności finansowej.
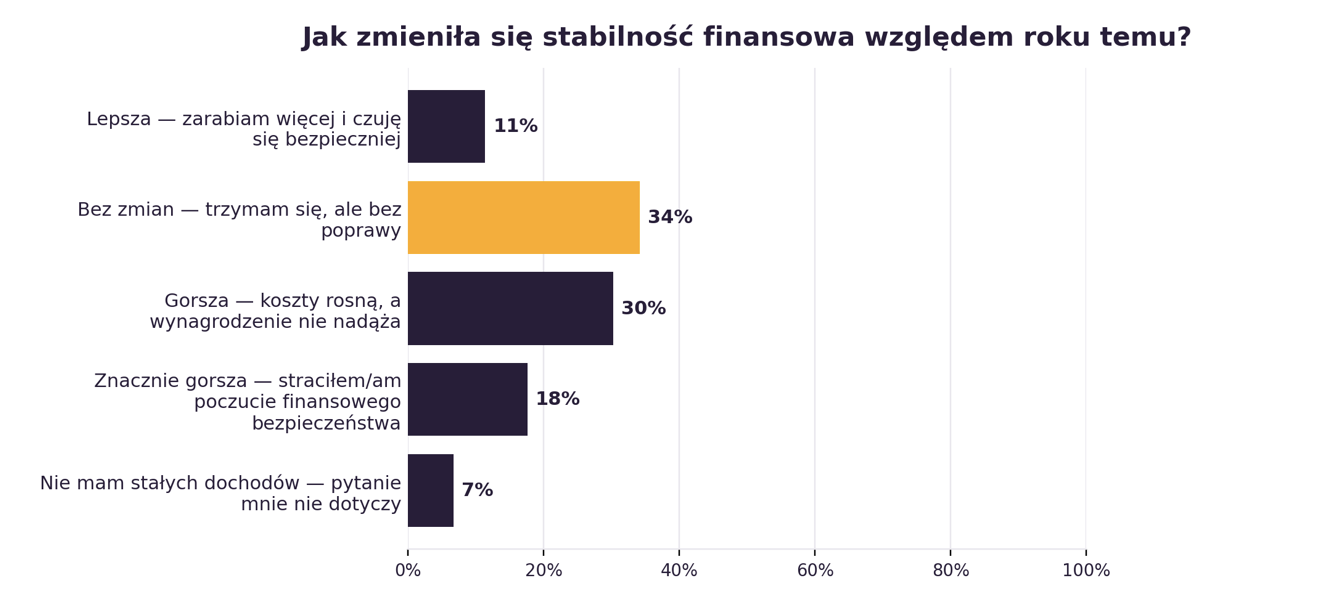 Wykres 4. Zmiana stabilności finansowej w ciągu roku.
Najmłodsi są w tej części badania najbardziej optymistyczni: w grupie 16-29 lat 29% ocenia, że sytuacja się poprawiła. To ponad dwa i pół razy więcej niż wynik ogółem. Ale ten optymizm nie rozlewa się równomiernie na wszystkie roczniki. Wśród trzydziestolatków 38% mówi, że sytuacja jest gorsza, a w grupie 40-49 lat podobnie odpowiada 37%. Najsilniejsze poczucie znacznego pogorszenia widać wśród osób w wieku 50-59 lat, gdzie taki wariant wybiera 25%, oraz wśród osób 60+, gdzie wynik wynosi 24%.
Warto zwrócić uwagę na paradoks dużych miast. Z jednej strony mieszkańcy dużych ośrodków częściej niż ogół deklarują poprawę sytuacji finansowej – 17% wobec 11%. Z drugiej strony właśnie tam wielu badanych wcześniej mówiło, że nie jest już pewnych swojej przynależności do klasy średniej. To może oznaczać, że w metropoliach rosnące dochody nie zawsze nadążają za kosztami życia, a finansowy awans bywa natychmiast konsumowany przez czynsz, ratę, usługi i codzienne ceny.
AI w banku? Ciekawość miesza się z nieufnością
Badanie opinii publicznej pokazuje też, że rozmowa o klasie średniej coraz mocniej zahacza o technologię i dostęp do finansowania. Na pytanie, czy banki powinny oceniać zdolność kredytową na podstawie rzeczywistych nawyków finansowych z użyciem nowych modeli, 21% odpowiada „tak, zdecydowanie”, uznając tradycyjne metryki za przestarzałe. Kolejne 26% dopuszcza takie podejście, ale tylko jako uzupełnienie, a nie jedyną podstawę decyzji. Razem daje to 48% respondentów otwartych na zmianę. Jednocześnie 30% nie ma zdania, bo nie rozumie, jak działają modele AI w bankach. Sprzeciw jest mniejszy, ale wyraźny: 9% uważa, że modele AI są nieprzejrzyste i mogą dyskryminować, a 13% zdecydowanie woli tradycyjne, zrozumiałe kryteria.
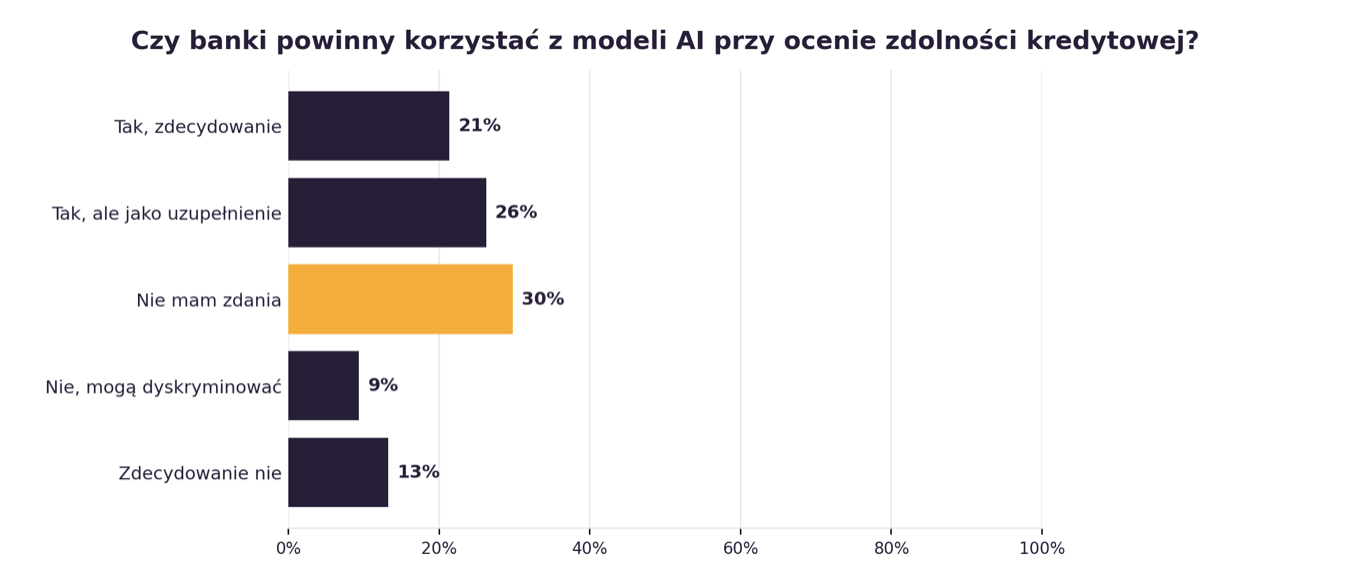 Wykres 5. Stosunek do wykorzystania modeli AI w ocenie zdolności kredytowej.
Najbardziej pro-technologiczni są młodzi. W grupie 16-29 lat aż 37% zdecydowanie popiera użycie nowych modeli, podczas gdy wśród osób 60+ robi to tylko 9%. Z kolei osoby z wyższym wykształceniem częściej wybierają ostrożny wariant „tak, ale jako uzupełnienie” – 39%. To brzmi jak bardzo rozsądna polska odpowiedź na AI: można spróbować, ale nie oddawajmy algorytmowi całego pilota.
Obawa przed „ukrytymi klasami społecznymi” tworzonymi przez algorytmy jest jednak bardzo realna. 27% badanych mówi, że to poważne ryzyko społeczne, a 28% obawia się go trochę, choć liczy na regulacje. Łącznie 55% respondentów dostrzega ryzyko. Tylko 7% uważa, że AI jest bardziej obiektywna niż ludzkie decyzje, a 11% nie myśli o tym, bo interesują ich własne finanse, nie systemy. Najsilniejszy niepokój widać wśród wyborców Konfederacji, gdzie 41% wskazuje „tak, bardzo”, oraz Lewicy, gdzie wynik wynosi 40%. Wśród wyborców Trzeciej Drogi dominuje wiara w regulacje: 55% mówi, że obawia się trochę, ale ufa, że przepisy temu zapobiegną.
Największy wróg klasy średniej stoi przy kasie w sklepie
Gdy rozmowa schodzi z definicji na codzienne zagrożenia, odpowiedzi są bezlitosne. Najczęściej wskazywanym czynnikiem zagrażającym stabilności finansowej są ceny żywności i energii – 66%. To wynik wyższy niż obawy o koszty mieszkania i czynszu, które wskazuje 51%. Na kolejnych miejscach są brak oszczędności na nieprzewidziane wydatki – 37%, brak pewności zatrudnienia – 33%, kredyt hipoteczny lub inne zobowiązania – 16%, oraz poczucie, że system finansowy „mnie nie rozumie” – 13%. Tylko 5% badanych mówi, że nic im nie zagraża, bo czują się finansowo stabilnie.
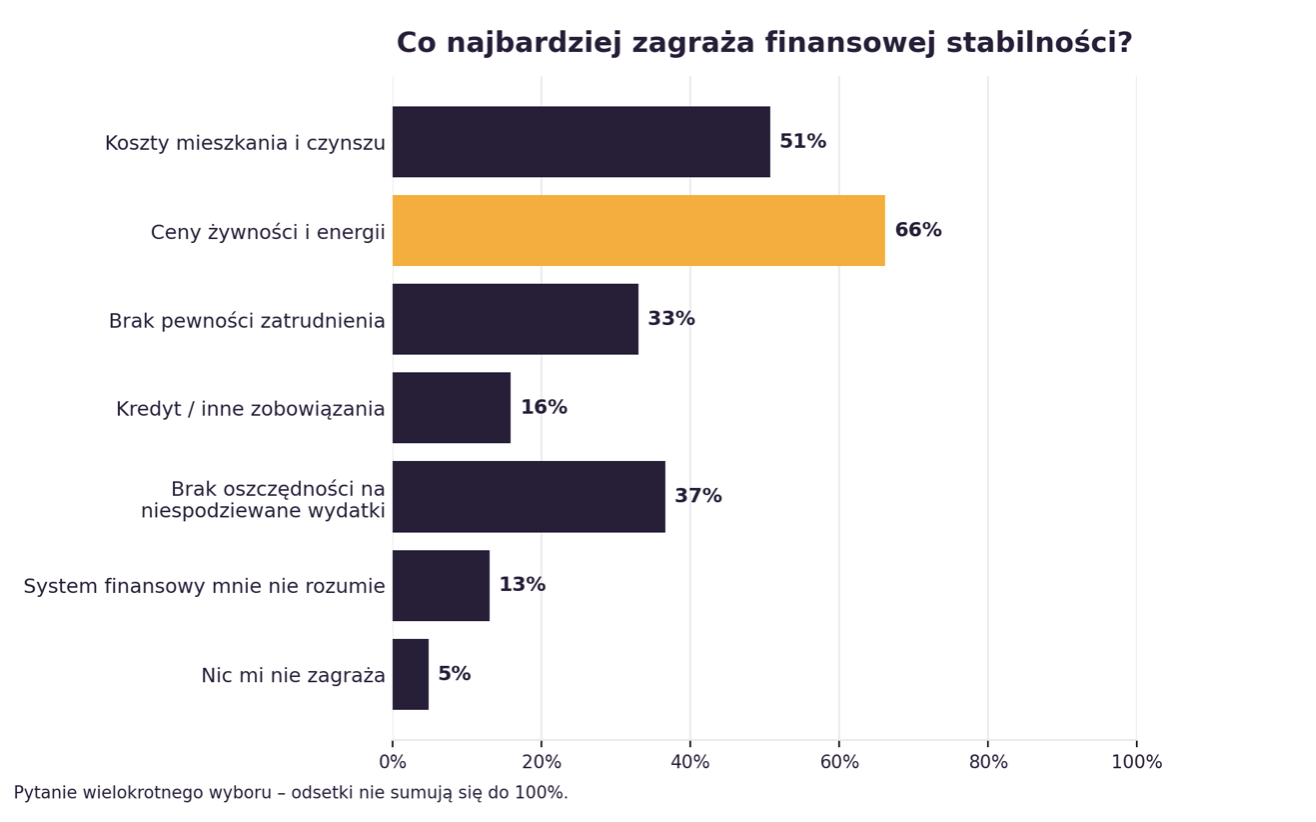 Wykres 6. Największe zagrożenia dla stabilności finansowej.
Uwaga: pytanie wielokrotnego wyboru – odsetki nie sumują się do 100%.
W danych widać kilka mocnych pęknięć. Kobiety znacznie częściej niż mężczyźni wskazują brak oszczędności na nieprzewidziane wydatki: 45% wobec 27%. Mieszkańcy wsi rzadziej niż mieszkańcy miast wskazują koszty mieszkania i czynszu – 37% wobec 60% w dużych miastach, 61% w średnich i 59% w małych. Za to właśnie na wsi częściej wybrzmiewa brak pewności zatrudnienia, wskazywany przez 40% badanych. W grupie 40-49 lat brak pewności zatrudnienia osiąga aż 47%, co czyni ją jedną z najbardziej zawodowo niespokojnych grup w badaniu.
Ceny żywności i energii są niemal uniwersalnym źródłem presji, ale nie wszędzie tak samo mocnym. Wśród osób 16-29 lat wskazuje je 52%, czyli mniej niż w starszych grupach. Wśród osób 50-59 lat wynik wynosi 70%, a wśród 60+ 69%. Również miejsce zamieszkania zmienia akcenty: w dużych miastach ceny żywności i energii wskazuje 59%, a na wsi 69%. Jeśli więc klasa średnia ma dziś jednego wspólnego przeciwnika, jest nim nie abstrakcyjna „gospodarka”, lecz bardzo konkretna suma z paragonu i rachunku za energię.
Najważniejszy wniosek z badania jest prosty, choć niezbyt wygodny: polska klasa średnia nie znika, ale coraz częściej żyje w trybie warunkowym. „Jestem klasą średnią, o ile nic się nie zepsuje.” „Jestem klasą średnią, o ile czynsz nie wzrośnie.” „Jestem klasą średnią, o ile bank, algorytm albo rynek pracy nie przesuną mnie do innej szufladki.” To właśnie dlatego dobre badanie opinii publicznej o klasie średniej nie powinno pytać wyłącznie o dochód. Powinno pytać o odporność, poczucie bezpieczeństwa i margines błędu, na jaki ludzi jeszcze stać. W Polsce 2026 roku ten margines okazuje się dla wielu badanych zaskakująco cienki.
Jeśli ten raport był dla Ciebie wartościowy — udostępnij go. Ktoś w Twojej sieci właśnie tego szuka.
Metodologia badania
📅 Data badania: 6–8 maja 2026 r.
🎯 Próba: reprezentatywna próba dorosłych Polaków (16+) n=937
⚖️ Dobór próby: kwotowy według płci, wieku, wykształcenia, wielkości miejscowości oraz głosowania partii
📍 Realizacja: Europion Polska
⚠️ Wartości procentowe zaokrąglone do liczb całkowitych
Badanie przeprowadziła platforma Europion Polska. Europion to nowoczesna platforma badań rynku i opinii publicznej.
Lidia Przybysławska — Country Manager, Europion Polska
📧
📱 507 039 644
🌐 www.europion.pl