Posts

8 na 10 Polaków chce badać krew w pracy. To dobra wiadomość dla zdrowia narodu

Wyobraź sobie, że w przerwie na kawę możesz zrobić podstawowe badania krwi — bez urlopu, bez kolejki, bez stresu. Według najnowszego badania opinii publicznej Europion Polska, to dokładnie taki scenariusz, na który czeka większość Polaków. Sprawdź, co jeszcze pokazują wyniki — i dlaczego polska profilaktyka zdrowotna ma przed sobą świetną przyszłość.

Europion Polska zapytał 1 041 dorosłych Polaków (16+) o profilaktykę zdrowotną w miejscu pracy — od badań krwi, przez benefity pracodawcy, po nowe modele opieki, takie jak wizyty lekarza w domu. Wyniki tego badania opinii publicznej rysują obraz społeczeństwa, które jest otwarte, gotowe i chętne do dbałości o zdrowie — potrzebuje tylko odpowiedniej okazji.

1. Niemal 85% Polaków mówi „tak” badaniom krwi w pracy

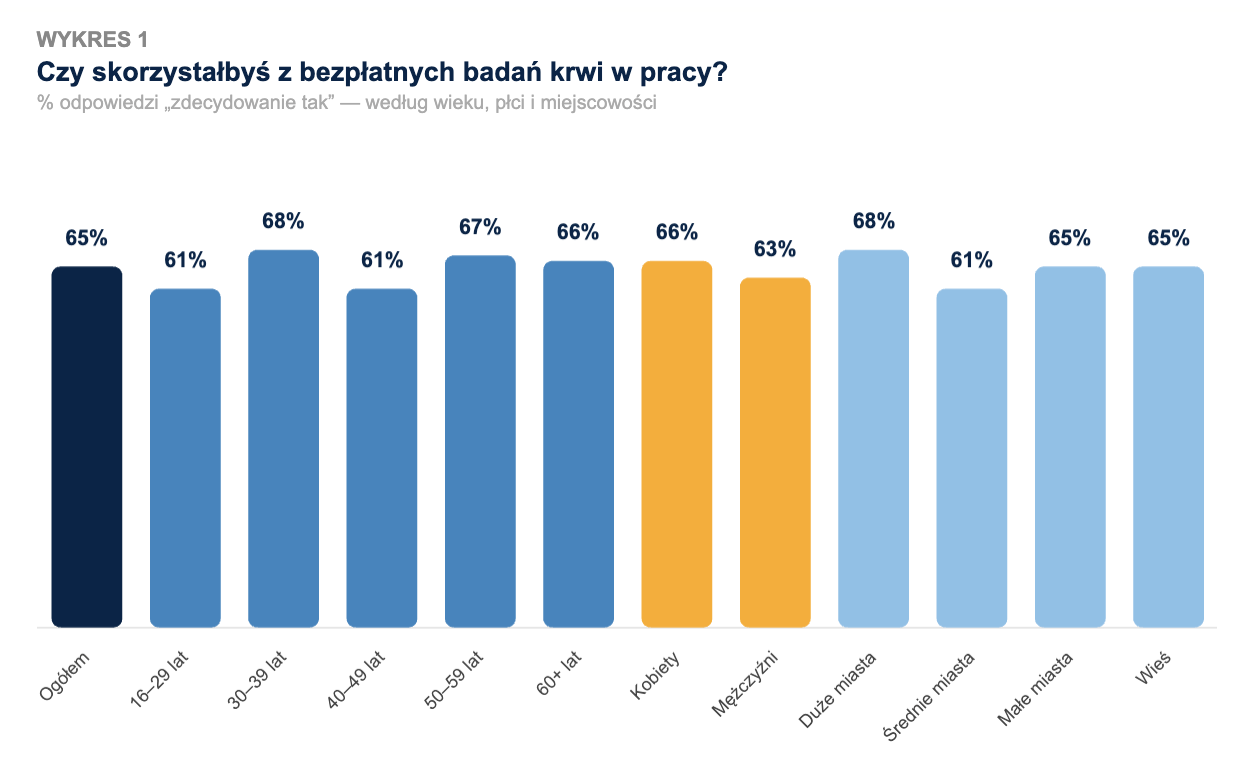
Wyniki są jednoznaczne: gdyby pracodawca zorganizował bezpłatne badania krwi w biurze, 65% Polaków skorzystałoby „zdecydowanie”, a kolejne 20% — „prawdopodobnie, w zależności od organizacji”. Łącznie to 85% — ogromny, niemal powszechny apetyt na profilaktykę w miejscu pracy, który pokazuje, jak duże jest realne zainteresowanie zdrowiem wśród polskich pracowników.

Najbardziej entuzjastyczne są osoby w wieku 30–39 lat (68% „zdecydowanie tak”) i 50–59 lat (67%), a także mieszkańcy dużych miast (68%) i kobiety (66%).

To, co szczególnie ciekawe, to fakt, że entuzjazm jest wysoki w każdej grupie demograficznej — nawet wśród najmłodszych i średnich pokoleń, gdzie chęć skorzystania wynosi około 61%, a brakujące punkty procentowe przenoszą się głównie na odpowiedź „zależy od organizacji”, a nie na odmowę. Innymi słowy: niemal każdy Polak jest gotowy skorzystać z takiej akcji — pytanie tylko, czy pracodawcy ośmielą się ją zorganizować.
2. Seniorzy dają przykład — prawie dwie trzecie badają się regularnie

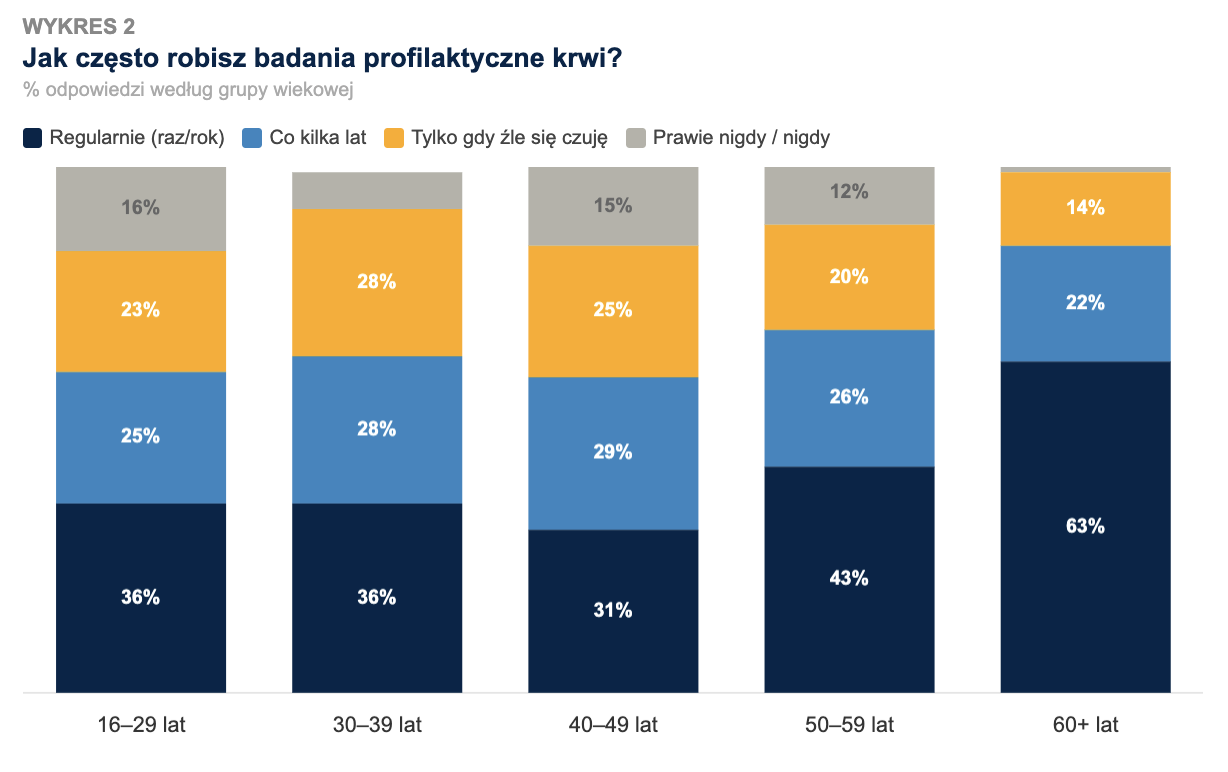
Jednym z najbardziej optymistycznych wyników tego badania opinii publicznej jest to, jak dobrze radzą sobie z profilaktyką najstarsi Polacy. W grupie 60+ aż 63% respondentów robi badania krwi regularnie — przynajmniej raz w roku. To najwyższy wynik spośród wszystkich grup wiekowych i świetny przykład zdrowych nawyków, które mogą inspirować młodsze pokolenia.

Ogółem 44% Polaków badają się regularnie, a kolejne 26% robi to przynajmniej co kilka lat — co oznacza, że łącznie ponad dwie trzecie społeczeństwa ma w ogóle jakiś kontakt z profilaktycznymi badaniami krwi. Dla porównania, odpowiedź „prawie nigdy” wskazuje 7% Polaków, a „nigdy” — 2%, co w skali całej populacji jest stosunkowo niewielkim odsetkiem.
3. Pakiet medyczny w pracy? Coraz częściej standard

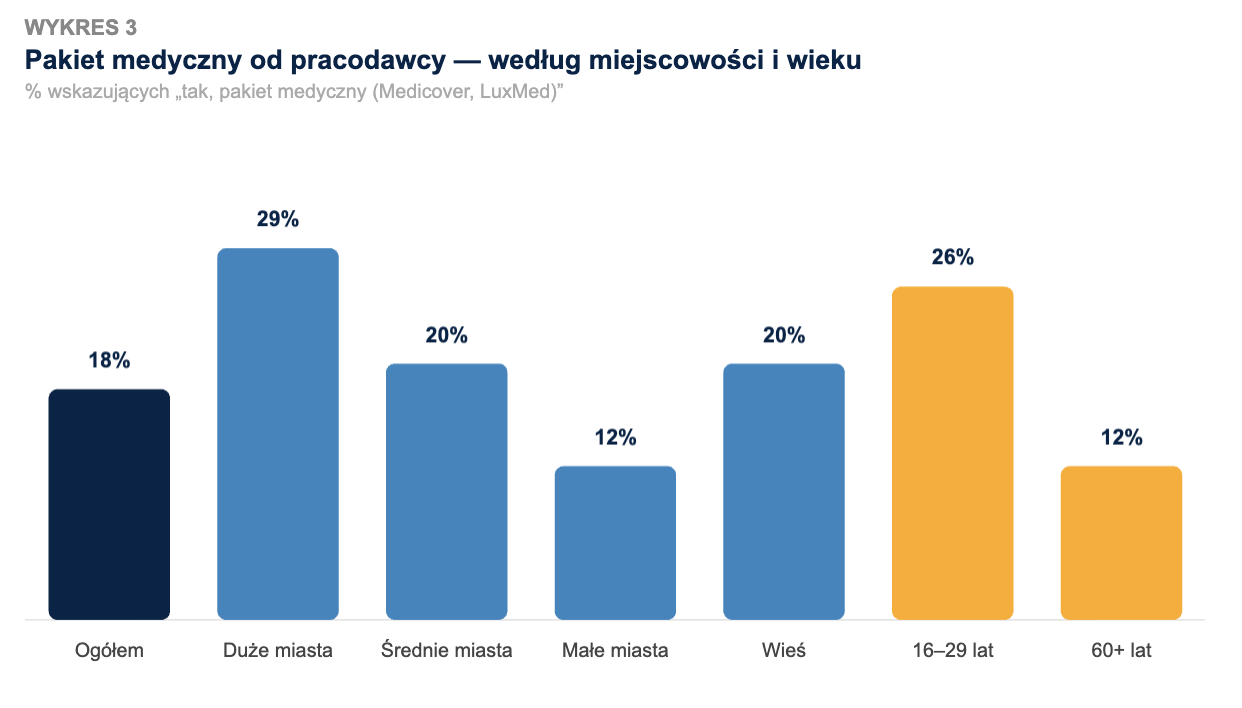
Pakiet medyczny typu Medicover lub LuxMed deklaruje 18% Polaków, a w dużych miastach (500k+) odsetek ten rośnie aż do 29% — czyli blisko jedna trzecia mieszkańców wielkich metropolii ma już dostęp do prywatnej opieki medycznej finansowanej przez pracodawcę. Dodając ubezpieczenie zdrowotne (13%) i dofinansowanie karnetu sportowego (6%), widzimy, że coraz więcej polskich firm inwestuje w zdrowie pracowników.

Co ciekawe, najmłodsi Polacy (16–29 lat) mają najlepszy dostęp do pakietu medycznego ze wszystkich grup wiekowych (26%) — to dobry prognostyk na przyszłość, bo oznacza, że nowe pokolenia pracowników wchodzą na rynek pracy z wyższymi standardami opieki zdrowotnej niż ich rodzice. Dla porównania: 36% respondentów wskazuje, że ich pracodawca nie oferuje benefitów zdrowotnych, a 23% nie jest tego świadomych.
 

4. Pakiet medyczny łączy pokolenia — i to jest świetna wiadomość

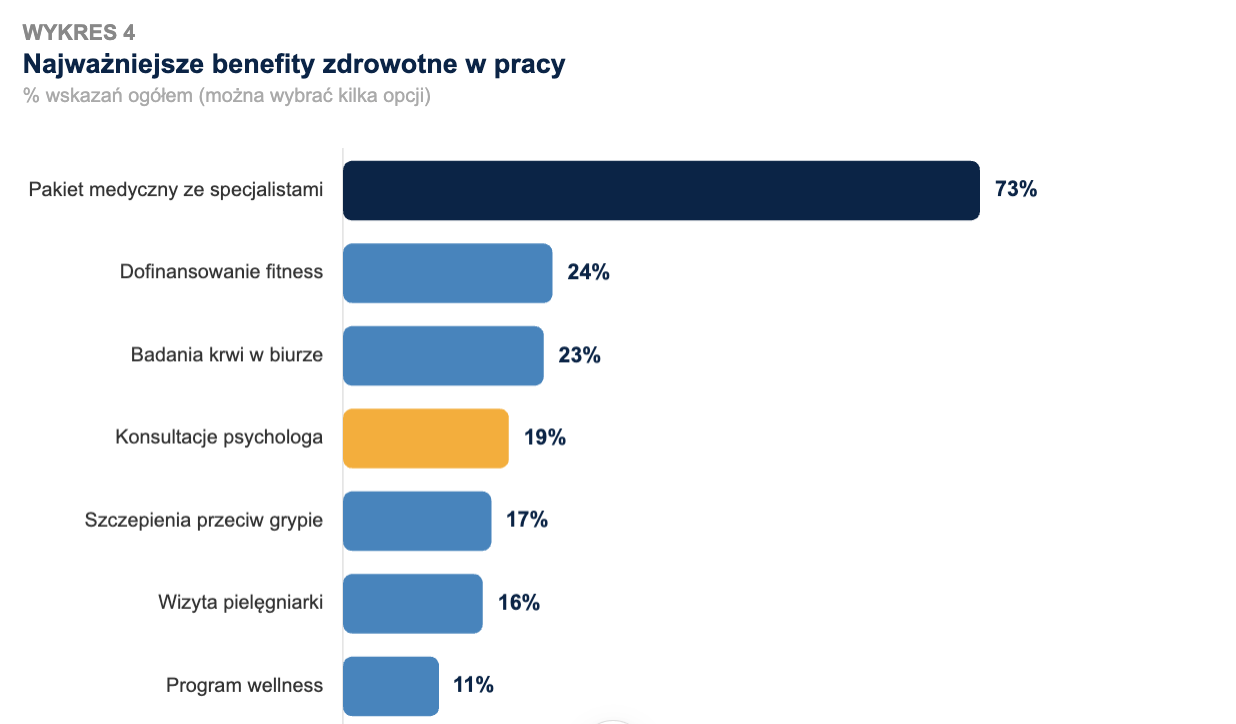
Kiedy zapytaliśmy, jakie benefity zdrowotne w miejscu pracy są najważniejsze (z możliwością wyboru wielu opcji), pakiet medyczny z dostępem do specjalistów zdecydowanie wygrał — chce go 73% respondentów, a w dużych miastach nawet 81%. To benefit, który jest najważniejszy dla wszystkich grup wiekowych, płci i miejscowości — rzadko zdarza się aż taka zgodność w badaniach opinii publicznej.

Młodzi Polacy (16–29 lat) szczególnie cenią konsultacje psychologiczne (29%) — to wyraźny sygnał, że nowe pokolenie traktuje zdrowie psychiczne jako naturalną część dobrostanu w pracy, a nie temat tabu.

Seniorzy z kolei najbardziej cenią szczepienia przeciw grypie w pracy (23% — najwyższy wynik spośród wszystkich grup wiekowych), co świetnie wpisuje się w ich nawyk regularnej profilaktyki opisany wcześniej. Kobiety wykazują większe zainteresowanie zarówno wsparciem psychologicznym (23% vs 15% mężczyzn), jak i badaniami krwi w biurze (25% vs 21%) — dwa obszary, w których pracodawcy mają łatwą okazję do zbudowania lojalności. Zainteresowanie konsultacjami psychologa w grupie 60+ wynosi 6%.
 

5. uPacjenta.pl: ponad dwie trzecie Polaków mówi „tak” telemedycynie domowej

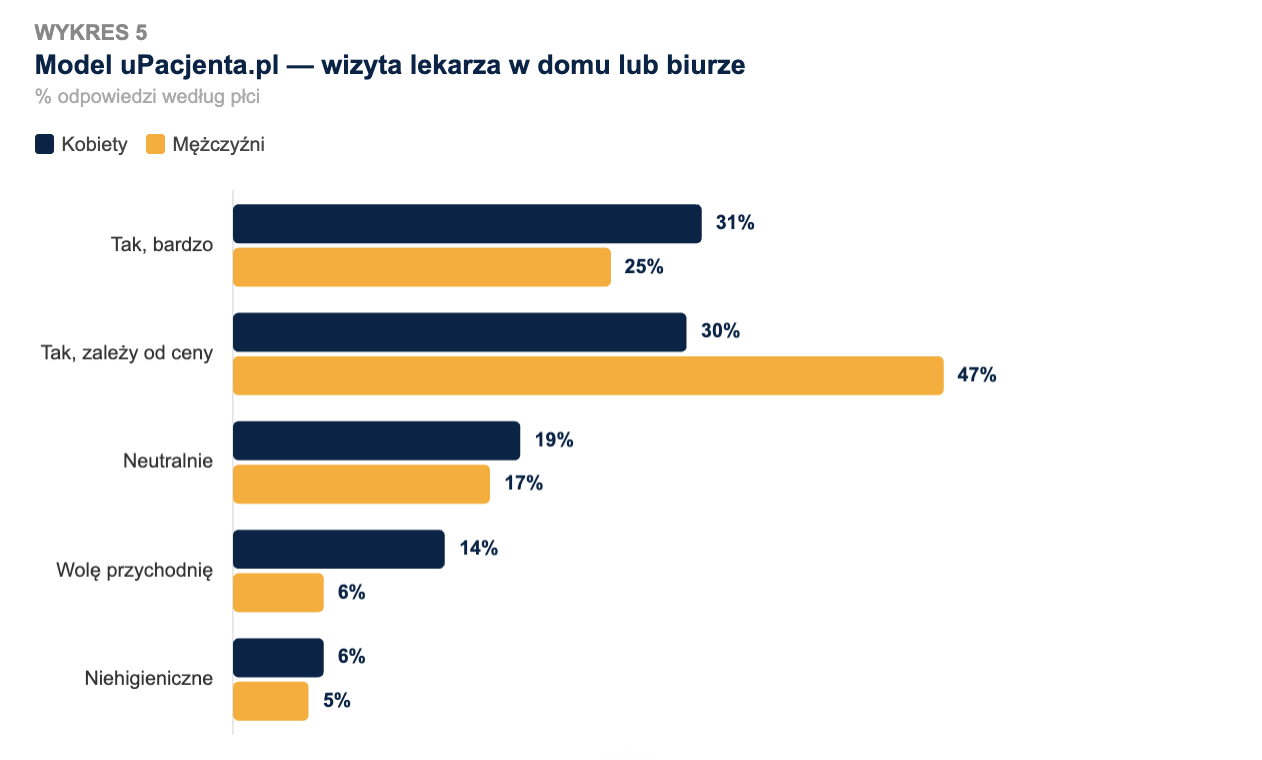
Model, w którym lekarz lub pielęgniarka przyjeżdża do domu lub biura (jak uPacjenta.pl), zyskuje wyraźną przychylność: 38% Polaków mówi „tak, choć zależy od ceny”, a 28% — „tak, bardzo, to wygodne i oszczędza czas”. Łącznie to ponad 66% otwartych na ten model opieki — ogromny potencjał dla rozwoju telemedycyny w Polsce.

Mieszkańcy dużych miast są najbardziej entuzjastyczni — 32% odpowiada „tak, bardzo”, co pokazuje, że w metropoliach takie usługi mają już grunt przygotowany przez wcześniejszą ekspozycję na podobne rozwiązania.

Kobiety są najbardziej entuzjastyczne bez warunków — „tak, bardzo” wskazuje 31% kobiet vs 25% mężczyzn, podczas gdy mężczyźni częściej akceptują model warunkowo: „zależy od ceny” wskazuje 47% mężczyzn. Odpowiedź „neutralnie” wskazuje 18% Polaków ogółem, a wybierane jest najczęściej przez najmłodszych (27%) — grupę, która może po prostu jeszcze nie miała okazji przetestować takiego rozwiązania.
Podsumowanie: Polacy są gotowi na lepszą profilaktykę

To badanie opinii publicznej przynosi szereg powodów do optymizmu. Niemal 85% Polaków chce badać krew w pracy, dwie trzecie ma już jakiś kontakt z regularną profilaktyką, seniorzy dają świetny przykład zdrowych nawyków, młodzi mają najlepszy dostęp do pakietów medycznych, a telemedycyna domowa zyskuje akceptację ponad dwóch trzecich społeczeństwa. Pakiet medyczny okazał się benefitem, który łączy wszystkie pokolenia — rzadko w badaniach widzimy taką zgodność.

Dla pracodawców i dostawców usług medycznych to sygnał, że inwestycja w zdrowie pracowników to inwestycja w dobrze przyjęty, doceniany benefit. A dla rynku telemedycyny — wyraźna ścieżka wzrostu, zwłaszcza wśród kobiet i mieszkańców dużych miast. Wyniki pokazują, że Polacy są gotowi na zmianę — teraz piłeczka jest po stronie pracodawców i dostawców usług zdrowotnych.

📤 Spodobał Ci się ten artykuł? Podziel się nim ze współpracownikami i znajomymi — dobre wiadomości o zdrowiu warto rozgłaszać!

Metodologia badania

📅 Data badania: 11-13 czerwca 2026 r.
🎯 Próba: reprezentatywna próba dorosłych Polaków (16+) n=1041
⚖️ Dobór próby: Reprezentatywna pod względem płci, wieku, wykształcenia, wielkości miejscowości oraz wyboru głosowania w wyborach do Parlamentu Europejskiego w 2024 roku. Ważenie przeprowadzono metodą IPF (iteracyjnego dopasowania proporcjonalnego).
📍 Realizacja: Europion Polska
⚠️ Wartości procentowe zaokrąglone do liczb całkowitych

Badanie przeprowadziła platforma Europion Polska. Europion to nowoczesna platforma badań rynku i opinii publicznej.

Lidia Przybysławska — Country Manager, Europion Polska
📧
📱 507 039 644
🌐 www.europion.pl
Główne zdjęcie przegląd suplementów

Polacy i suplementy: zdrowy rozsądek, rutyna i odrobina placebo

Suplementy weszły do mainstreamu

Suplementy przestały być niszowym dodatkiem z aptecznej półki. Dziś są częścią codzienności – pojawiają się w porannych rytuałach, w rozmowach o samopoczuciu i w domowych koszykach zakupowych. To badanie opinii publicznej pokazuje, że polski rynek suplementów jest już masowy, ale nadal bardzo zróżnicowany. Jedni sięgają po witaminy niemal automatycznie, inni podchodzą do nich z dystansem, a jeszcze inni chcą przede wszystkim dowodów, że to w ogóle działa. Właśnie dlatego ten raport można czytać nie tylko jako opis zdrowotnych nawyków, ale też jako ciekawe badanie rynku – z wyraźnymi segmentami, odmiennymi motywacjami i różnymi punktami wejścia do kategorii.

Kategoria masowa, ale nie jednorodna

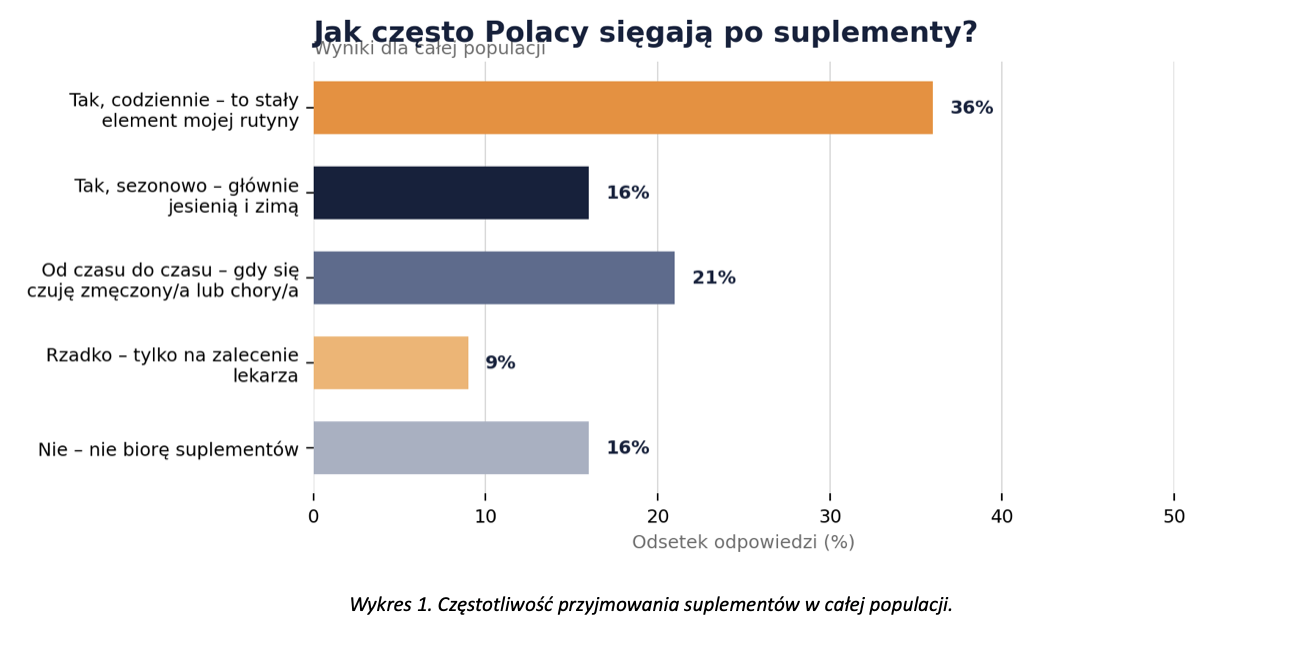
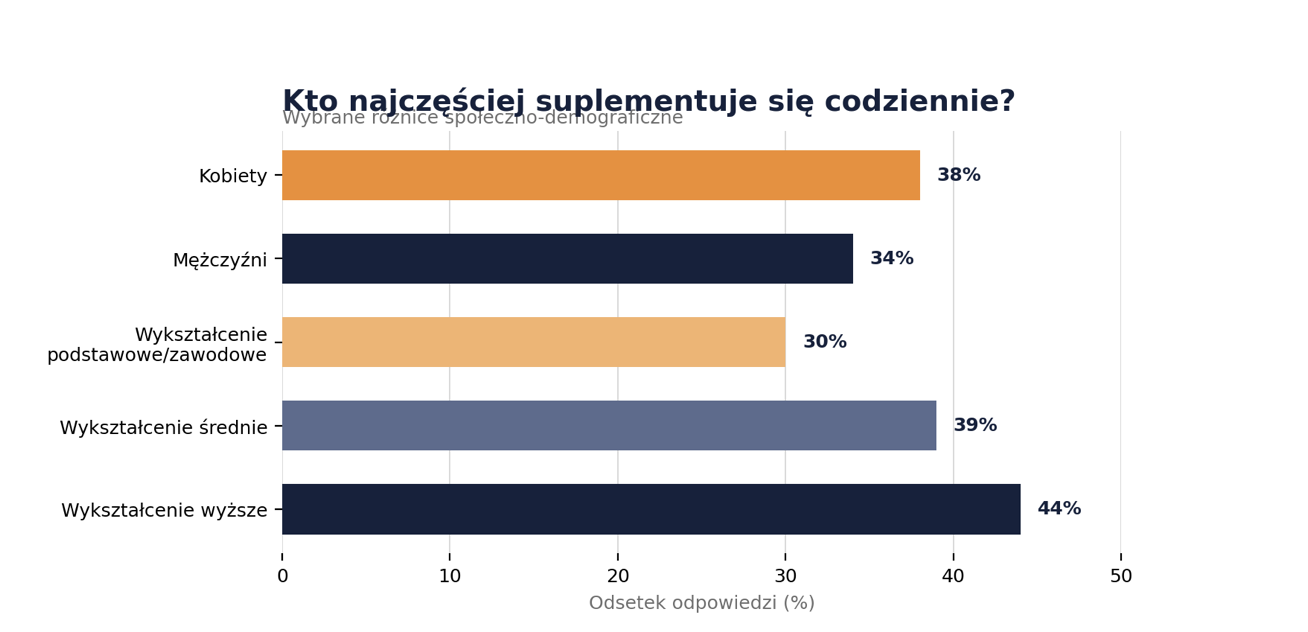
Najważniejszy obraz jest prosty: suplementy są w Polsce naprawdę powszechne. Aż 36% badanych deklaruje, że przyjmuje suplementy lub witaminy codziennie, a kolejne 16% robi to sezonowo – głównie jesienią i zimą. Następne 21% sięga po nie od czasu do czasu, zwykle wtedy, gdy pojawia się zmęczenie lub choroba. Tylko 16% mówi wprost, że nie bierze suplementów. To oznacza, że kategoria jest dziś szeroka i oswojona. Jednocześnie nie wszyscy korzystają z niej tak samo. Kobiety nieco częściej niż mężczyźni deklarują codzienną suplementację, 38% wobec 34%, ale dużo ciekawszy jest podział edukacyjny: wśród osób z wyższym wykształceniem codziennie suplementuje się 44%, podczas gdy wśród osób z wykształceniem podstawowym lub zawodowym 30%. W praktyce oznacza to, że suplementy są produktem masowym, ale ich społeczne centrum ciężkości przesuwa się w stronę lepiej wykształconych konsumentów.

Wykres 1. Częstotliwość przyjmowania suplementów w całej populacji.

Wykres 2. Codzienna suplementacja częściej pojawia się wśród osób z wyższym wykształceniem.

Portfel mówi: najczęściej ma być rozsądnie, nie luksusowo

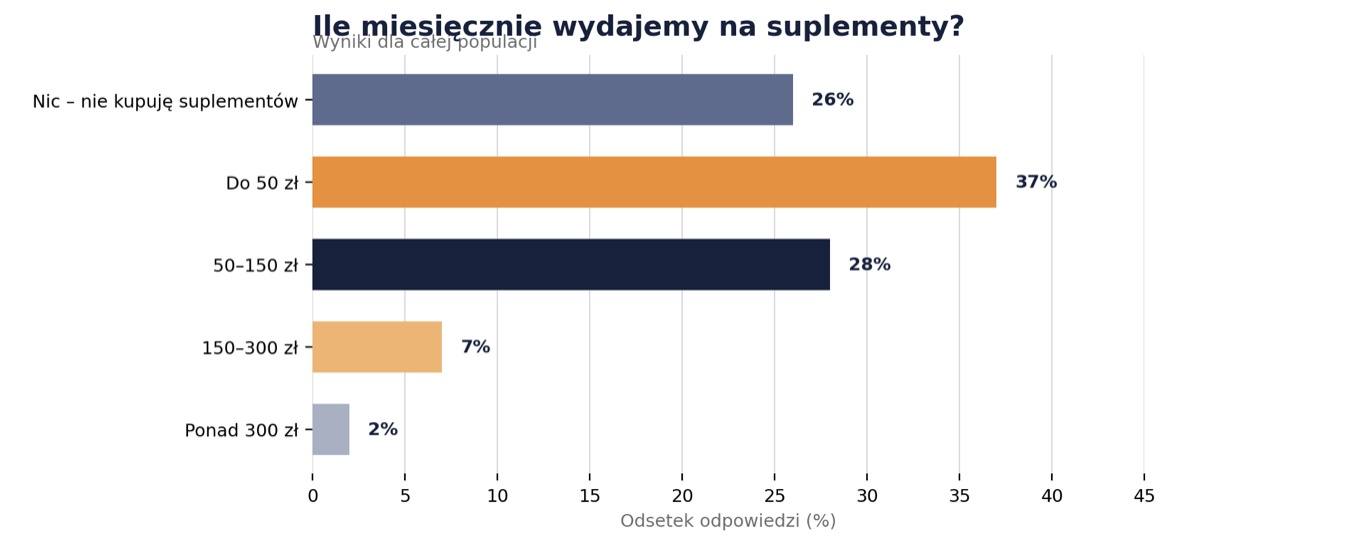
Polacy kupują suplementy raczej pragmatycznie niż w duchu kosztownego wellness. Najpopularniejszy przedział wydatków to do 50 zł miesięcznie, wskazywany przez 37% badanych. Kolejne 28% wydaje 50–150 zł, a 26% nie kupuje suplementów wcale. Wyższe wydatki są wyraźnie rzadsze: 7% deklaruje 150–300 zł miesięcznie, a tylko 2% wydaje więcej niż 300 zł. To rynek regularnych, ale raczej umiarkowanych zakupów. Warto jednak zauważyć kilka różnic. Kobiety częściej niż mężczyźni mieszczą się w przedziale 50–150 zł, 32% wobec 23%, natomiast mężczyźni częściej pozostają przy najniższym koszyku, czyli do 50 zł – 41% wobec 34%. Młodzi dorośli w wieku 16–29 lat są najbardziej spolaryzowani: aż 37% z nich nie kupuje suplementów w ogóle, ale jednocześnie właśnie w tej grupie relatywnie najwyższy jest udział osób wydających ponad 300 zł, wynoszący 8%.

Wykres 3. Dominują niewielkie miesięczne wydatki na suplementy i witaminy.

Działają czy nie? Polacy wierzą, ale chcą naukowego alibi

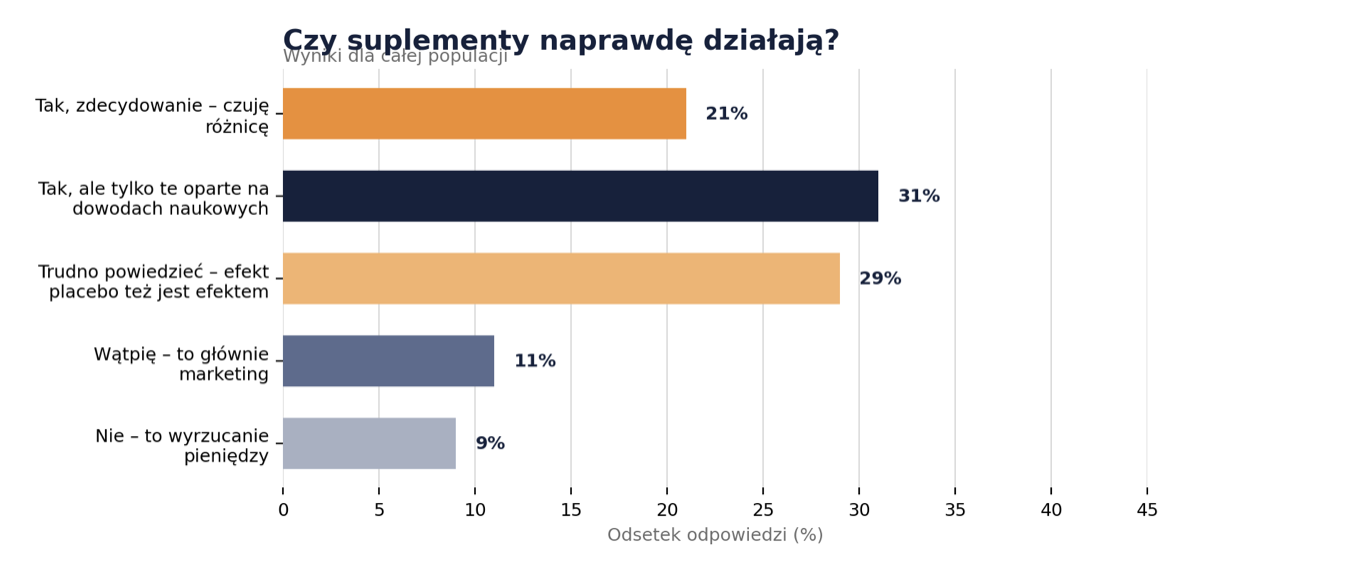
Pytanie o skuteczność suplementów odsłania ciekawy społeczny kompromis między nadzieją a sceptycyzmem. 21% badanych mówi bez wahania: tak, zdecydowanie czuję różnicę. Największa grupa, 31%, deklaruje jednak zaufanie przede wszystkim do suplementów opartych na dowodach naukowych. Kolejne 29% wybiera odpowiedź bardziej ambiwalentną: trudno powiedzieć, bo efekt placebo też jest efektem. Sceptycyzm oczywiście istnieje, ale nie dominuje: 11% uważa, że suplementy to głównie marketing, a 9% mówi, że to wyrzucanie pieniędzy. Widać więc wyraźnie, że współczesny konsument nie jest ślepo entuzjastyczny – raczej chce sensu, uzasadnienia i konkretu. Wśród osób z wyższym wykształceniem jeszcze mocniej widać przywiązanie do argumentu naukowego: 41% z nich wierzy przede wszystkim w suplementy oparte na dowodach, podczas gdy w całej populacji jest to 31%. Z kolei wśród najmłodszych, w wieku 16–29 lat, częściej pojawia się osobiste poczucie działania – 27% deklaruje, że po prostu czuje różnicę.

Wykres 4. Najsilniejsza jest wiara w suplementy podparte dowodami naukowymi.

Kto podpowiada, co brać? Lekarz ważny, ale własne ciało też ma głos

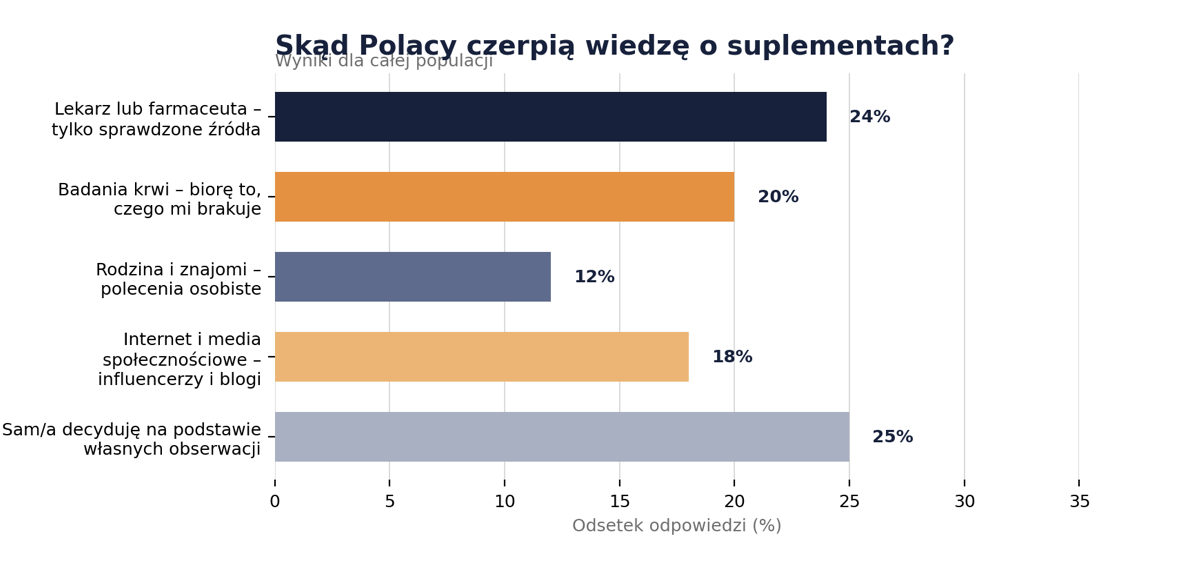
Źródła wiedzy o suplementach pokazują, że Polacy łączą autorytet ekspertów z własnym doświadczeniem. Najczęściej wskazywana jest samodzielna decyzja oparta na obserwacji własnego samopoczucia – 25%. Tuż za nią znajduje się lekarz lub farmaceuta z wynikiem 24%, a na trzecim miejscu badania krwi i logika „biorę to, czego mi brakuje”, wskazywana przez 20% badanych. Internet i media społecznościowe są źródłem wiedzy dla 18%, a rodzina i znajomi dla 12%. Ten układ mówi wiele o dzisiejszym konsumencie: ekspert jest ważny, ale równie silne jest przekonanie, że najlepiej zna się własny organizm. Co ciekawe, najmłodsi badani nie są w tym zestawieniu najbardziej „influencerscy”. W grupie 16–29 lat aż 30% wskazuje lekarza lub farmaceutę, podczas gdy internet i media społecznościowe wybiera tam 13%. Na wsiach z kolei źródła internetowe są nieco ważniejsze niż przeciętnie – 23% wobec 18% w całej populacji.

Wykres 5. Wiedza o suplementach pochodzi z mieszanki autorytetu i własnych obserwacji.

Co najczęściej trafia do koszyka? D3 i magnez rządzą

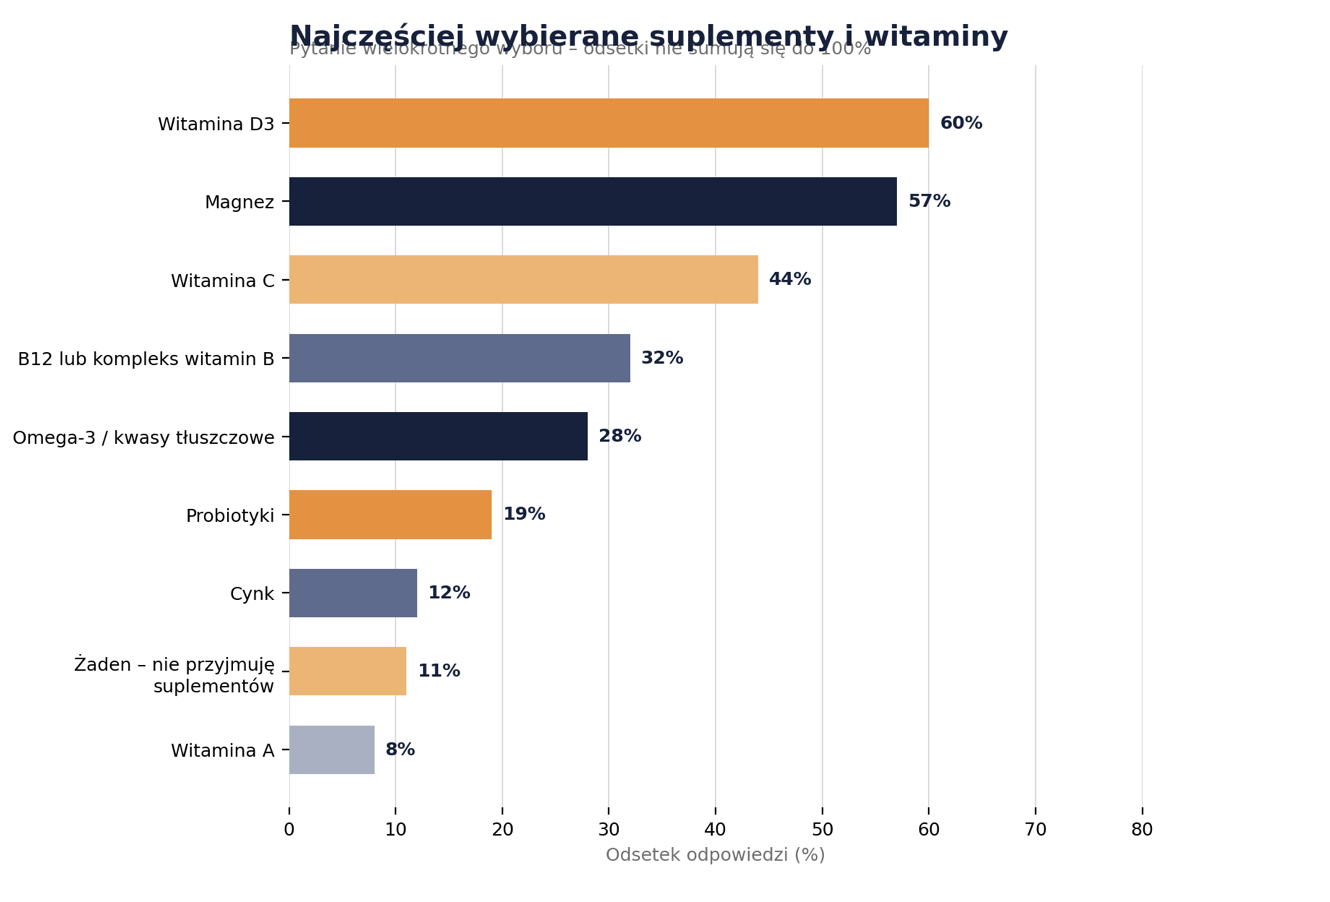
W pytaniu wielokrotnego wyboru bardzo wyraźnie widać liderów kategorii. Najczęściej wskazywana jest witamina D3 – wybiera ją 60% badanych. Tuż za nią znajduje się magnez z wynikiem 57%, a dalej witamina C z 44%. Kolejne miejsca zajmują B12 lub kompleks witamin B, 32%, omega-3 i kwasy tłuszczowe, 28%, oraz probiotyki, 19%. Cynk wskazuje 12% respondentów, witaminę A 8%, a 11% zaznacza, że nie przyjmuje żadnych suplementów. To bardzo czytelna opowieść o rynku: Polacy najczęściej szukają wsparcia odporności, energii i codziennego funkcjonowania. Witamina D3 jest szczególnie popularna wśród osób z wyższym wykształceniem, gdzie sięga 73%, a magnez wyjątkowo mocno zaznaczony jest w grupie 40–49 lat, 65%, oraz wśród wyborców Konfederacji, 66%. Omega-3 częściej pojawia się wśród osób z wyższym wykształceniem, 36%, a probiotyki również mają bardziej „miejski” i edukacyjny profil – 27% w grupie z wyższym wykształceniem wobec 19% w całej populacji.

Wykres 6. Najczęściej wybierane są witamina D3, magnez i witamina C.

Co z tego wynika?

Ten raport pokazuje kategorię dojrzałą, ale nadal pełną niuansów. Suplementy są powszechne, lecz ich popularność nie oznacza bezkrytycznej wiary. Polacy chętnie sięgają po witaminy i minerały, ale często chcą uzasadnienia: zaleceń specjalisty, wyników badań, diagnozy niedoboru albo choćby własnego poczucia, że „to mi służy”. Dla marek, mediów i ekspertów to ważny sygnał. Największy potencjał komunikacyjny nie leży dziś w krzykliwej obietnicy, lecz w wiarygodności, prostym języku i dobrze wytłumaczonym sensie stosowania produktu. Właśnie dlatego dobre badanie opinii publicznej i dobrze zrobione badanie rynku pokazują coś więcej niż tylko słupki – pomagają zrozumieć, jakie emocje, oczekiwania i nawyki stoją za decyzjami zakupowymi.

Na koniec: jeśli raport był ciekawy, puść go dalej

Jeśli ten materiał pomógł Ci lepiej zrozumieć, jak Polacy myślą o suplementach, witaminach i zdrowotnych obietnicach, udostępnij go dalej. Podeślij go znajomym, zespołowi albo komuś, kto zawodowo śledzi badanie rynku, badanie opinii publicznej czy trendy konsumenckie. Im częściej rozmawiamy o danych, tym łatwiej oddzielić realne potrzeby od marketingowego szumu.

Metodologia badania

📅 Data badania: 10–12 maja 2026 r.
🎯 Próba: reprezentatywna próba dorosłych Polaków (16+) n=900
⚖️ Dobór próby: kwotowy według płci, wieku, wykształcenia, wielkości miejscowości oraz głosowania partii
📍 Realizacja: Europion Polska
⚠️ Wartości procentowe zaokrąglone do liczb całkowitych

Badanie przeprowadziła platforma Europion Polska. Europion to nowoczesna platforma badań rynku i opinii publicznej.

Lidia Przybysławska — Country Manager, Europion Polska
📧
📱 507 039 644
🌐 www.europion.pl