
Polacy i suplementy: zdrowy rozsądek, rutyna i odrobina placebo
Suplementy weszły do mainstreamu
Suplementy przestały być niszowym dodatkiem z aptecznej półki. Dziś są częścią codzienności – pojawiają się w porannych rytuałach, w rozmowach o samopoczuciu i w domowych koszykach zakupowych. To badanie opinii publicznej pokazuje, że polski rynek suplementów jest już masowy, ale nadal bardzo zróżnicowany. Jedni sięgają po witaminy niemal automatycznie, inni podchodzą do nich z dystansem, a jeszcze inni chcą przede wszystkim dowodów, że to w ogóle działa. Właśnie dlatego ten raport można czytać nie tylko jako opis zdrowotnych nawyków, ale też jako ciekawe badanie rynku – z wyraźnymi segmentami, odmiennymi motywacjami i różnymi punktami wejścia do kategorii.
Kategoria masowa, ale nie jednorodna
Najważniejszy obraz jest prosty: suplementy są w Polsce naprawdę powszechne. Aż 36% badanych deklaruje, że przyjmuje suplementy lub witaminy codziennie, a kolejne 16% robi to sezonowo – głównie jesienią i zimą. Następne 21% sięga po nie od czasu do czasu, zwykle wtedy, gdy pojawia się zmęczenie lub choroba. Tylko 16% mówi wprost, że nie bierze suplementów. To oznacza, że kategoria jest dziś szeroka i oswojona. Jednocześnie nie wszyscy korzystają z niej tak samo. Kobiety nieco częściej niż mężczyźni deklarują codzienną suplementację, 38% wobec 34%, ale dużo ciekawszy jest podział edukacyjny: wśród osób z wyższym wykształceniem codziennie suplementuje się 44%, podczas gdy wśród osób z wykształceniem podstawowym lub zawodowym 30%. W praktyce oznacza to, że suplementy są produktem masowym, ale ich społeczne centrum ciężkości przesuwa się w stronę lepiej wykształconych konsumentów.
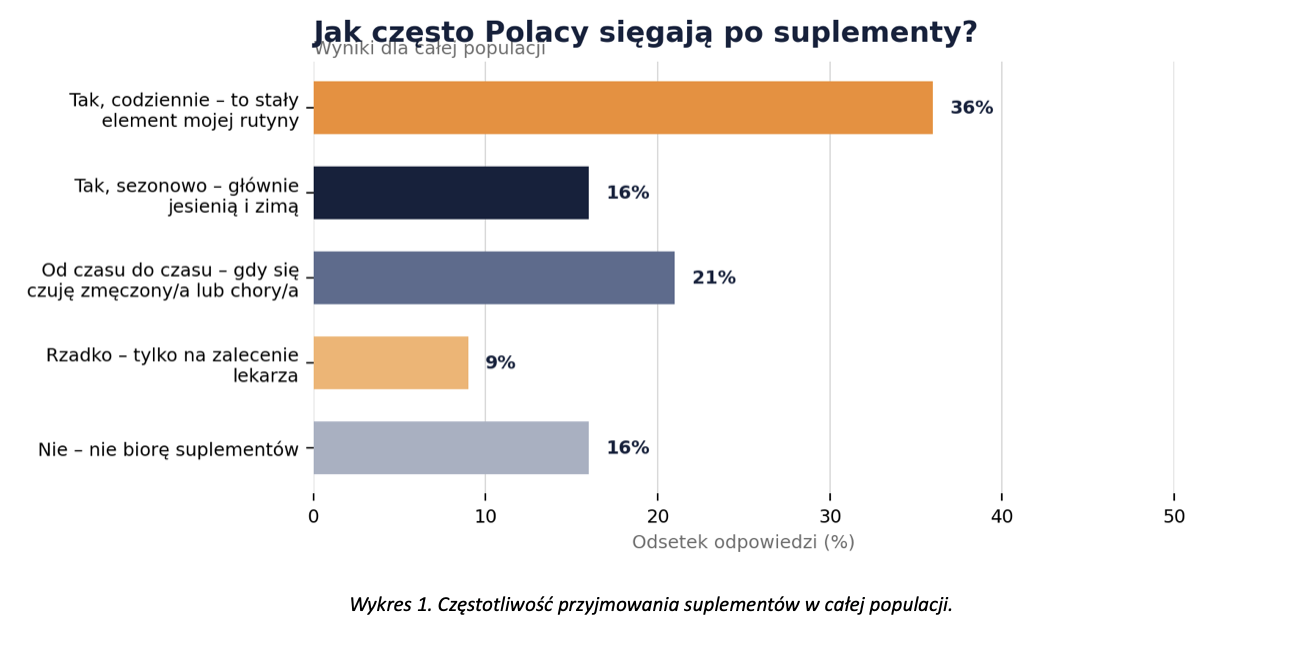
Wykres 1. Częstotliwość przyjmowania suplementów w całej populacji.
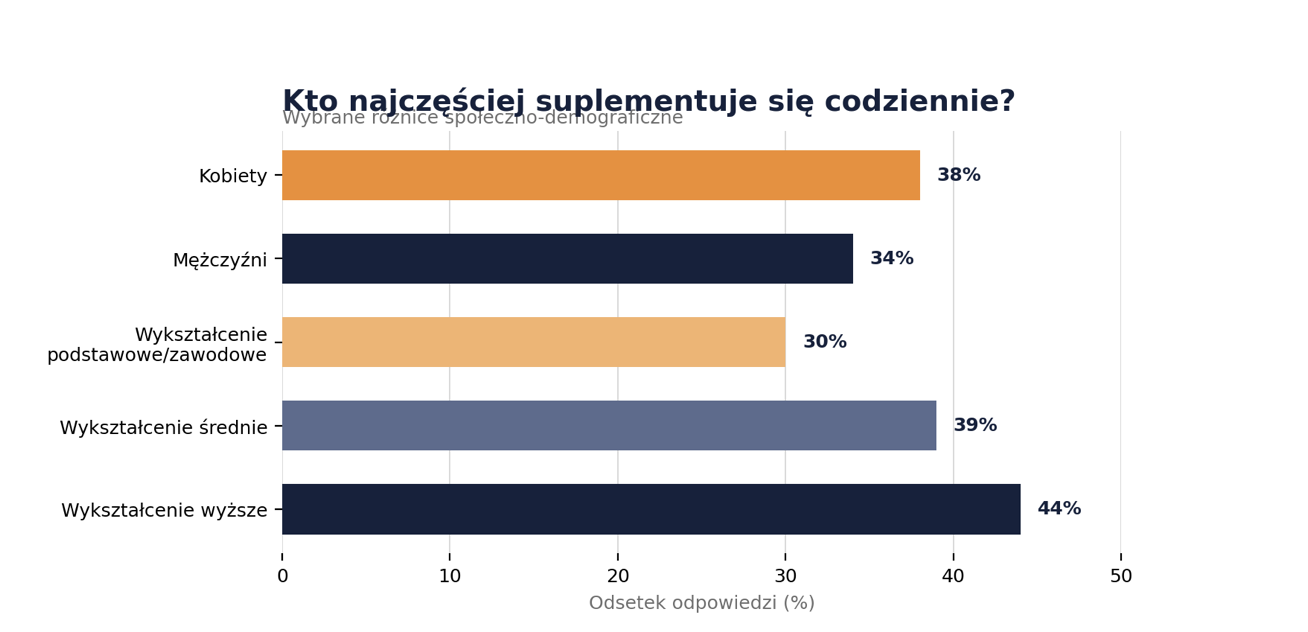
Wykres 2. Codzienna suplementacja częściej pojawia się wśród osób z wyższym wykształceniem.
Portfel mówi: najczęściej ma być rozsądnie, nie luksusowo
Polacy kupują suplementy raczej pragmatycznie niż w duchu kosztownego wellness. Najpopularniejszy przedział wydatków to do 50 zł miesięcznie, wskazywany przez 37% badanych. Kolejne 28% wydaje 50–150 zł, a 26% nie kupuje suplementów wcale. Wyższe wydatki są wyraźnie rzadsze: 7% deklaruje 150–300 zł miesięcznie, a tylko 2% wydaje więcej niż 300 zł. To rynek regularnych, ale raczej umiarkowanych zakupów. Warto jednak zauważyć kilka różnic. Kobiety częściej niż mężczyźni mieszczą się w przedziale 50–150 zł, 32% wobec 23%, natomiast mężczyźni częściej pozostają przy najniższym koszyku, czyli do 50 zł – 41% wobec 34%. Młodzi dorośli w wieku 16–29 lat są najbardziej spolaryzowani: aż 37% z nich nie kupuje suplementów w ogóle, ale jednocześnie właśnie w tej grupie relatywnie najwyższy jest udział osób wydających ponad 300 zł, wynoszący 8%.
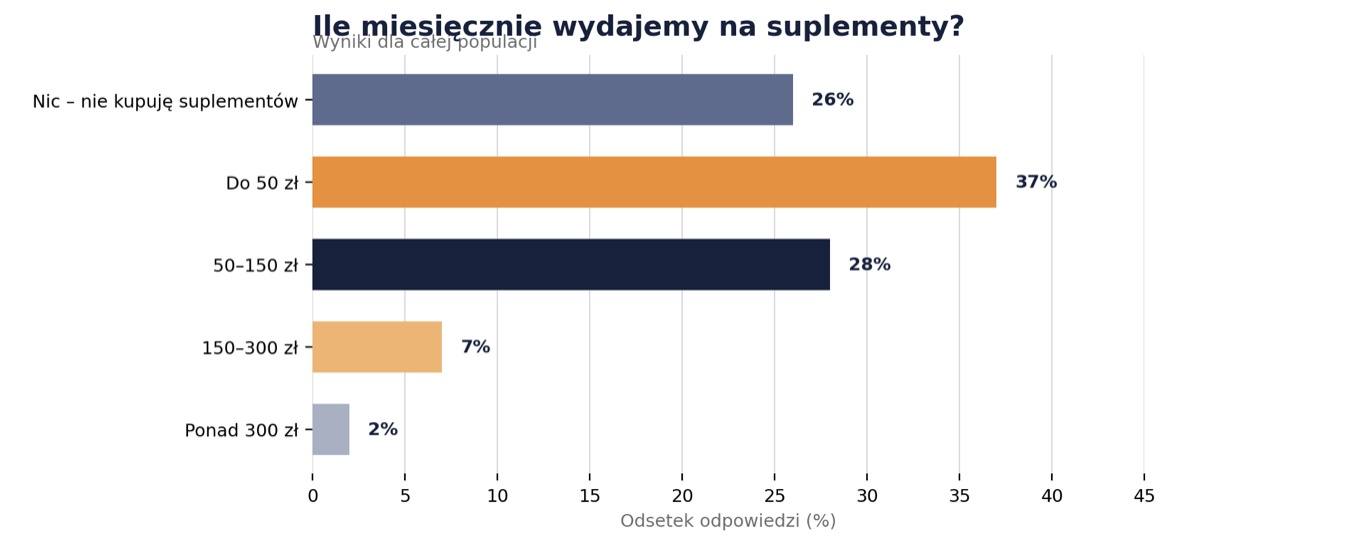
Wykres 3. Dominują niewielkie miesięczne wydatki na suplementy i witaminy.
Działają czy nie? Polacy wierzą, ale chcą naukowego alibi
Pytanie o skuteczność suplementów odsłania ciekawy społeczny kompromis między nadzieją a sceptycyzmem. 21% badanych mówi bez wahania: tak, zdecydowanie czuję różnicę. Największa grupa, 31%, deklaruje jednak zaufanie przede wszystkim do suplementów opartych na dowodach naukowych. Kolejne 29% wybiera odpowiedź bardziej ambiwalentną: trudno powiedzieć, bo efekt placebo też jest efektem. Sceptycyzm oczywiście istnieje, ale nie dominuje: 11% uważa, że suplementy to głównie marketing, a 9% mówi, że to wyrzucanie pieniędzy. Widać więc wyraźnie, że współczesny konsument nie jest ślepo entuzjastyczny – raczej chce sensu, uzasadnienia i konkretu. Wśród osób z wyższym wykształceniem jeszcze mocniej widać przywiązanie do argumentu naukowego: 41% z nich wierzy przede wszystkim w suplementy oparte na dowodach, podczas gdy w całej populacji jest to 31%. Z kolei wśród najmłodszych, w wieku 16–29 lat, częściej pojawia się osobiste poczucie działania – 27% deklaruje, że po prostu czuje różnicę.
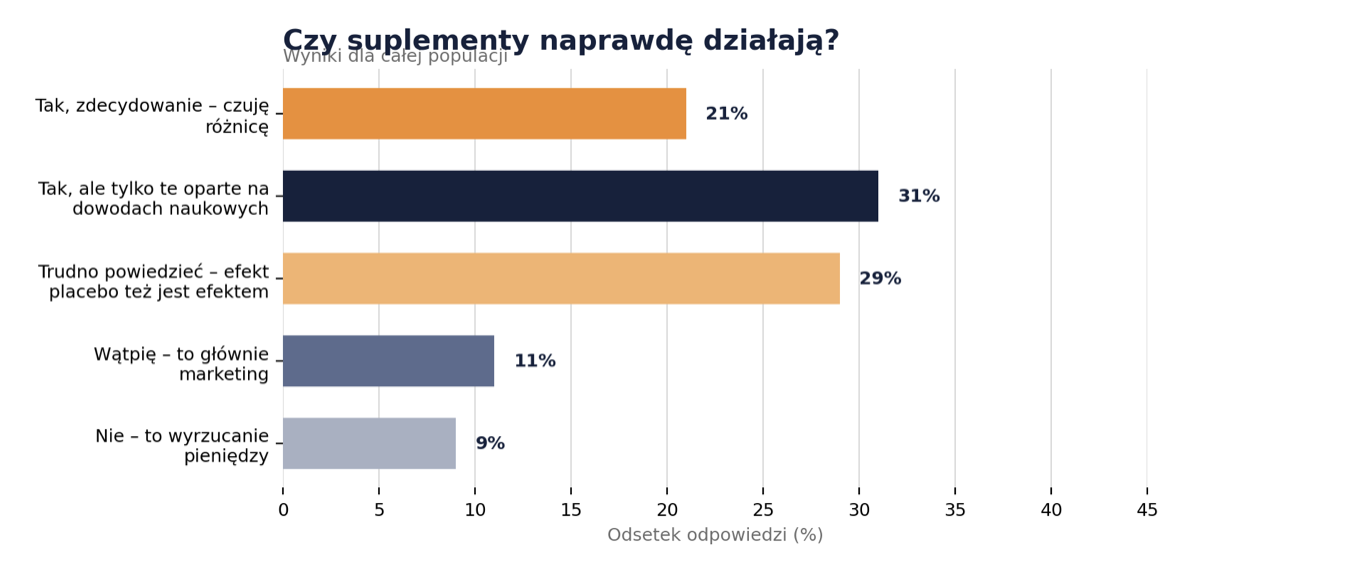
Wykres 4. Najsilniejsza jest wiara w suplementy podparte dowodami naukowymi.
Kto podpowiada, co brać? Lekarz ważny, ale własne ciało też ma głos
Źródła wiedzy o suplementach pokazują, że Polacy łączą autorytet ekspertów z własnym doświadczeniem. Najczęściej wskazywana jest samodzielna decyzja oparta na obserwacji własnego samopoczucia – 25%. Tuż za nią znajduje się lekarz lub farmaceuta z wynikiem 24%, a na trzecim miejscu badania krwi i logika „biorę to, czego mi brakuje”, wskazywana przez 20% badanych. Internet i media społecznościowe są źródłem wiedzy dla 18%, a rodzina i znajomi dla 12%. Ten układ mówi wiele o dzisiejszym konsumencie: ekspert jest ważny, ale równie silne jest przekonanie, że najlepiej zna się własny organizm. Co ciekawe, najmłodsi badani nie są w tym zestawieniu najbardziej „influencerscy”. W grupie 16–29 lat aż 30% wskazuje lekarza lub farmaceutę, podczas gdy internet i media społecznościowe wybiera tam 13%. Na wsiach z kolei źródła internetowe są nieco ważniejsze niż przeciętnie – 23% wobec 18% w całej populacji.
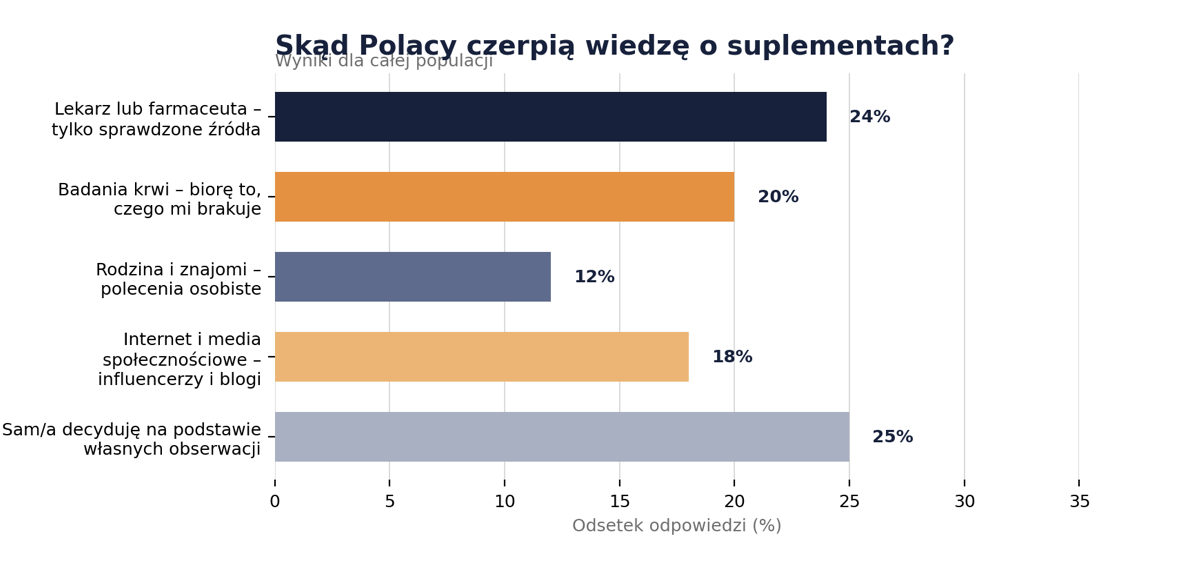
Wykres 5. Wiedza o suplementach pochodzi z mieszanki autorytetu i własnych obserwacji.
Co najczęściej trafia do koszyka? D3 i magnez rządzą
W pytaniu wielokrotnego wyboru bardzo wyraźnie widać liderów kategorii. Najczęściej wskazywana jest witamina D3 – wybiera ją 60% badanych. Tuż za nią znajduje się magnez z wynikiem 57%, a dalej witamina C z 44%. Kolejne miejsca zajmują B12 lub kompleks witamin B, 32%, omega-3 i kwasy tłuszczowe, 28%, oraz probiotyki, 19%. Cynk wskazuje 12% respondentów, witaminę A 8%, a 11% zaznacza, że nie przyjmuje żadnych suplementów. To bardzo czytelna opowieść o rynku: Polacy najczęściej szukają wsparcia odporności, energii i codziennego funkcjonowania. Witamina D3 jest szczególnie popularna wśród osób z wyższym wykształceniem, gdzie sięga 73%, a magnez wyjątkowo mocno zaznaczony jest w grupie 40–49 lat, 65%, oraz wśród wyborców Konfederacji, 66%. Omega-3 częściej pojawia się wśród osób z wyższym wykształceniem, 36%, a probiotyki również mają bardziej „miejski” i edukacyjny profil – 27% w grupie z wyższym wykształceniem wobec 19% w całej populacji.
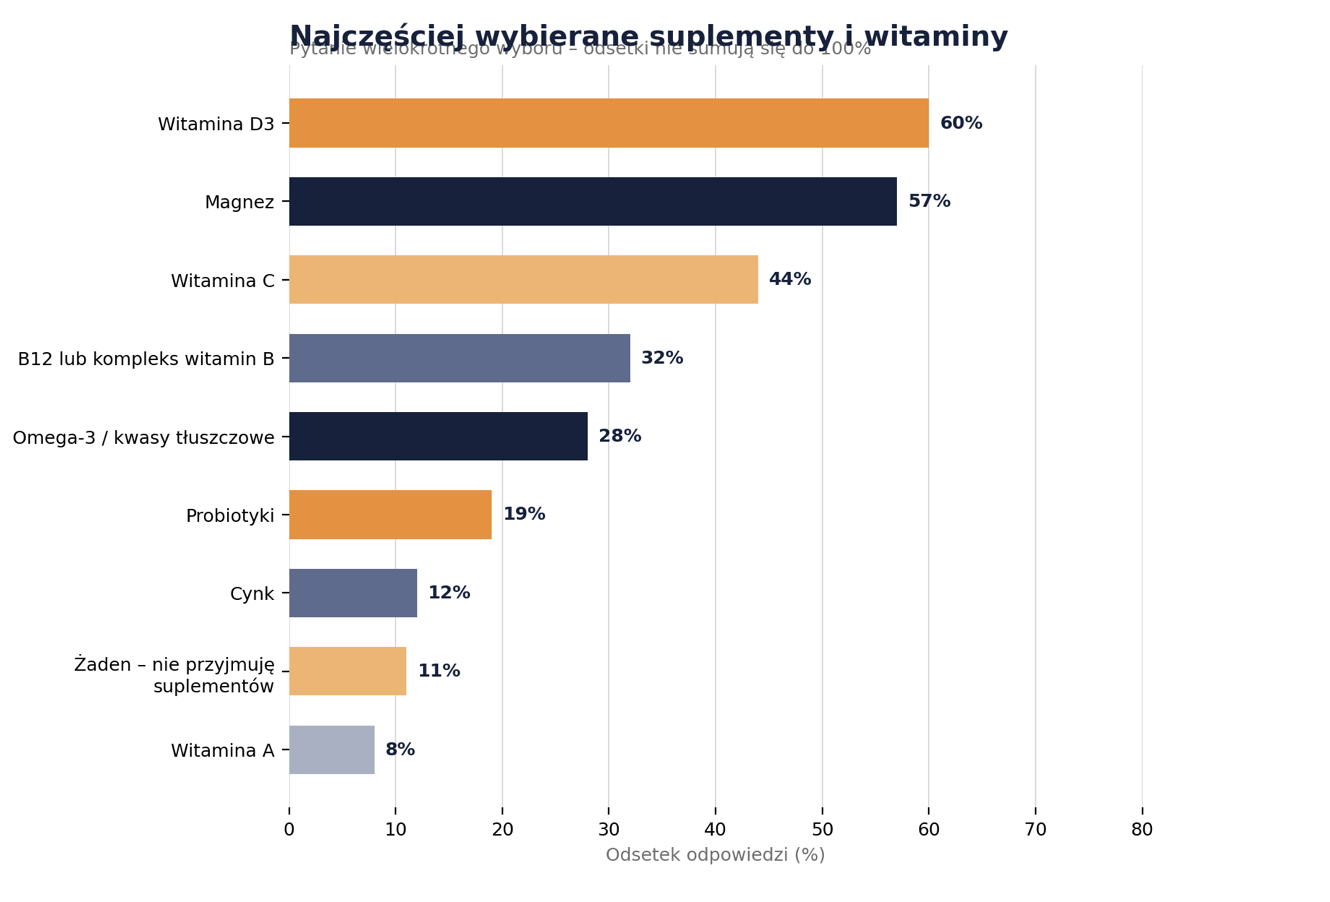
Wykres 6. Najczęściej wybierane są witamina D3, magnez i witamina C.
Co z tego wynika?
Ten raport pokazuje kategorię dojrzałą, ale nadal pełną niuansów. Suplementy są powszechne, lecz ich popularność nie oznacza bezkrytycznej wiary. Polacy chętnie sięgają po witaminy i minerały, ale często chcą uzasadnienia: zaleceń specjalisty, wyników badań, diagnozy niedoboru albo choćby własnego poczucia, że „to mi służy”. Dla marek, mediów i ekspertów to ważny sygnał. Największy potencjał komunikacyjny nie leży dziś w krzykliwej obietnicy, lecz w wiarygodności, prostym języku i dobrze wytłumaczonym sensie stosowania produktu. Właśnie dlatego dobre badanie opinii publicznej i dobrze zrobione badanie rynku pokazują coś więcej niż tylko słupki – pomagają zrozumieć, jakie emocje, oczekiwania i nawyki stoją za decyzjami zakupowymi.
Na koniec: jeśli raport był ciekawy, puść go dalej
Jeśli ten materiał pomógł Ci lepiej zrozumieć, jak Polacy myślą o suplementach, witaminach i zdrowotnych obietnicach, udostępnij go dalej. Podeślij go znajomym, zespołowi albo komuś, kto zawodowo śledzi badanie rynku, badanie opinii publicznej czy trendy konsumenckie. Im częściej rozmawiamy o danych, tym łatwiej oddzielić realne potrzeby od marketingowego szumu.
Metodologia badania
📅 Data badania: 10–12 maja 2026 r.
🎯 Próba: reprezentatywna próba dorosłych Polaków (16+) n=900
⚖️ Dobór próby: kwotowy według płci, wieku, wykształcenia, wielkości miejscowości oraz głosowania partii
📍 Realizacja: Europion Polska
⚠️ Wartości procentowe zaokrąglone do liczb całkowitych
Badanie przeprowadziła platforma Europion Polska. Europion to nowoczesna platforma badań rynku i opinii publicznej.
Lidia Przybysławska — Country Manager, Europion Polska
📧
📱 507 039 644
🌐 www.europion.pl


